美股收盘惊现大反转!油价暴跌仍救不了科技股,甲骨文与英特尔狂泻近9%、迈威尔重挫13%
 2026-11-03 06:23:09
FX168财经报社(北美)讯 美国股市周一(11月2日)上演令人意外的盘中反转。尽管美伊双方释放外交缓和信号,推动国际原油价格大幅下跌,并在早盘提振华尔街风险偏好,但科技股抛售压力随后重新占据上风。标普500指数和纳斯达克综合指数双双由涨转跌,道琼斯工业平均指数则勉强守住涨幅。市场对人工智能巨额投资、企业融资成本以及科技股估值的担忧,最终压过了油价下跌带来的利好。
更令投资者警惕的是,多家AI相关企业遭遇猛烈抛售。甲骨文因计划通过股票和债券融资200亿美元,股价暴跌近9%;芯片制造商迈威尔科技(Marvell Technology)宣布斥资约1150亿美元收购光通信企业Lumentum后,股价重挫13%;英特尔继上周五暴跌29%后,周一再度下跌8.8%。与此同时,苹果在季度财报公布前下跌1.5%,虽然盘后公布的业绩超出市场预期,但仍未能立即扭转科技板块的谨慎情绪。
美股盘中由涨转跌,油价暴跌未能阻止科技股抛售
截至周一收盘,标普500指数下跌0.51%,收于7541.61点;纳斯达克综合指数下跌1.07%,收于25164.32点;道琼斯工业平均指数上涨0.41%,收于51983.98点。
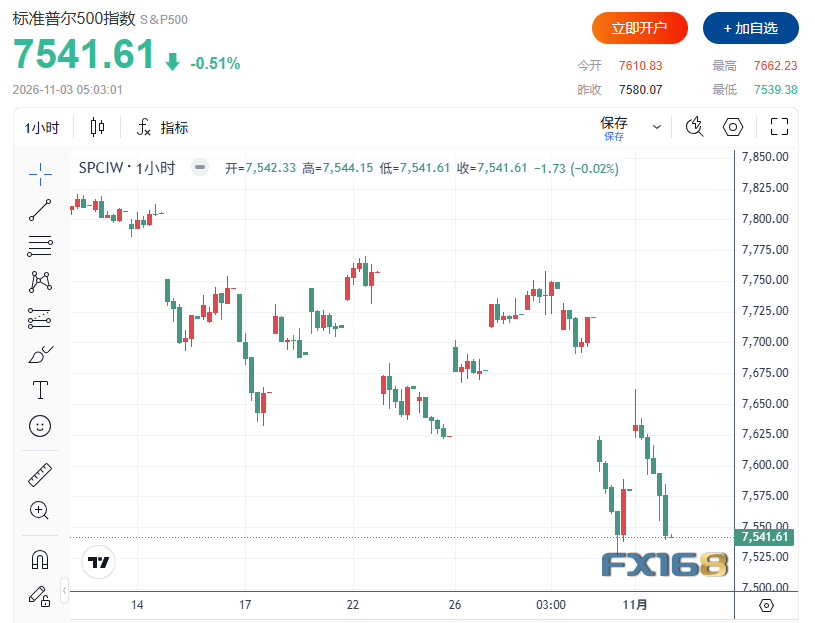
(图源:FX168)
这一走势与当天早盘形成鲜明对比。由于美国与伊朗可能恢复和平谈判的消息缓解了市场对中东军事升级的担忧,布伦特原油价格大幅下挫,美国长期国债收益率也有所回落。能源成本下降原本有助于缓解通胀压力,并降低美联储进一步收紧货币政策的必要性,因此美股在11月首个交易日一度全面上涨。
然而,随着交易推进,科技板块重新遭遇卖盘,标普500指数和纳指最终未能保住早盘涨幅。这表明,即使外部宏观环境暂时改善,投资者仍然对科技企业的资本支出和未来盈利能力保持高度警惕。
值得注意的是,标普500指数11个主要板块中,仍有7个板块收涨,其中非必需消费品板块上涨2.25%,原材料板块上涨1.83%。受油价暴跌拖累,能源板块下跌4%,成为表现最弱的板块之一。
市场内部的分化更加明显。标普500指数上涨股票数量与下跌股票数量之比约为2.2比1,显示虽然主要指数承压,但多数成分股实际上仍在上涨。这意味着当天的指数疲软在相当程度上集中于部分权重较高的科技股,而非所有行业同步遭遇抛售。
甲骨文暴跌近9%,200亿美元融资计划引爆AI烧钱担忧
甲骨文成为当天科技股抛售的焦点之一。该公司提交的监管文件显示,计划通过股票发行和债务融资筹集总计约200亿美元,用于支持人工智能基础设施扩张。消息公布后,甲骨文股价下跌近9%,反映投资者对科技企业依赖外部融资推动AI建设的担忧持续升温。
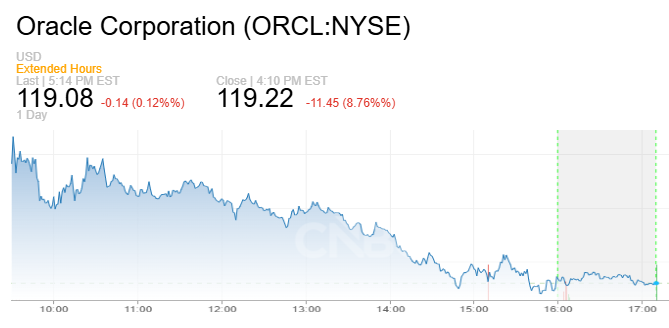
(图源:CNBC)
近年来,随着生成式AI需求快速增长,大型科技企业和云计算服务商纷纷投入巨额资金建设数据中心、购买高性能芯片并扩充计算能力。然而,这些投资能否在合理时间内转化为利润和现金流,正在成为华尔街最关心的问题之一。
尤其是在借贷成本仍然较高的环境下,企业通过发行债券或股票筹资,可能增加利息负担或稀释现有股东权益。对于已经投入大量资本建设AI基础设施的公司而言,如果新增收入无法及时覆盖投资成本,市场可能进一步下调其估值。
Longbow Asset Management首席执行官Jake Dollarhide指出,企业必须意识到资本支出存在合理上限,投入越多并不意味着一定能够为股东创造更多价值。当新增投资无法继续产生相应回报时,巨额支出就可能从增长动力转变为利润负担。
这也解释了为什么近期华尔街对AI相关企业的态度发生明显变化。投资者不再仅仅关注AI需求增长和订单规模,而是越来越重视自由现金流、融资结构以及投入资本的实际回报。
1150亿美元AI超级收购震动市场,买卖双方股价双双暴跌
另一场引发市场震荡的事件,来自芯片制造商迈威尔科技。
该公司宣布,计划通过一项包含债务、总规模约1150亿美元的全股票交易,收购光通信组件制造商Lumentum。交易旨在加强迈威尔在AI数据中心高速通信和光互联领域的布局,以把握大型科技公司持续扩张计算基础设施所带来的需求。
然而,投资者并未因这项巨额AI交易而感到兴奋。迈威尔周一股价暴跌近13%,Lumentum也下跌18.6%,显示市场对交易估值、潜在整合风险及未来财务回报存在明显疑虑。
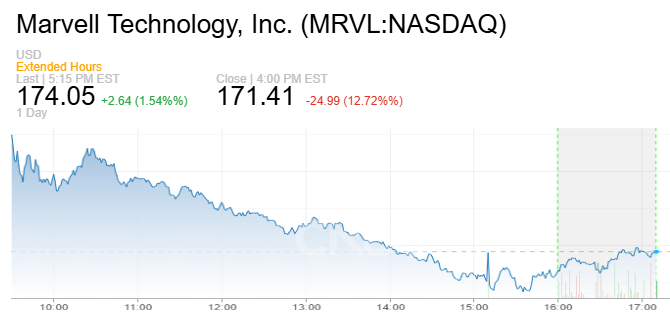
(图源:CNBC)
在人工智能投资热潮初期,大型并购和资本扩张往往被视为企业抢占市场份额的积极信号。但如今,投资者开始更加严格地审视交易价格是否合理,以及企业能否在未来创造足够的利润来证明这些投资的价值。
迈威尔和Lumentum股价同步大跌,反映出AI市场正在经历一种重要变化:资本市场不再愿意仅凭人工智能概念或长期增长愿景,为所有大型交易支付高估值。
与此同时,科技企业的投资压力正在向更广泛的半导体和云计算供应链蔓延。一旦市场开始怀疑AI基础设施建设速度能否持续,芯片、服务器、数据中心设备及相关软件企业都可能受到估值调整的影响。
英特尔连续两日重挫,科技板块压力仍未解除
英特尔周一再度下跌8.8%,延续上周五高达29%的暴跌。此前,该公司发布低于市场预期的季度收入展望,并表示预计今年无法实现正向现金流,引发投资者对其业务复苏前景的担忧。
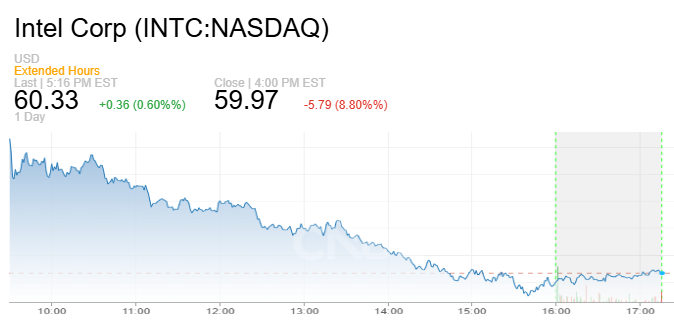
(图源:CNBC)
英特尔的表现进一步强化了市场对于科技企业盈利质量和现金流状况的关注。尽管人工智能产业持续吸引大量投资,但不同企业的经营状况存在显著差异,部分公司仍面临高昂的研发成本、产能投资需求和激烈的市场竞争。
其他科技股也普遍承压。AMD在周二公布季度业绩前下跌7.5%,Palantir在盘后财报发布前下跌3.1%。尽管亚马逊上涨2.2%、特斯拉上涨1%,但这些个股的表现不足以抵消其他大型科技企业的跌幅。
此前,纳斯达克指数在10月累计下跌5.3%,反映投资者对AI基础设施投资可能超过短期现金创造能力的担忧不断加深。周一的行情表明,这一核心问题并未因为油价回落或宏观风险暂时缓解而得到解决。
苹果财报超预期,iPhone 18 Pro需求成为亮点
周一另一项重要事件来自苹果。该公司股价在美股常规交易时段下跌1.5%,投资者在季度财报公布前保持谨慎。由于苹果在标普500和纳斯达克指数中占据较大权重,其股价疲软也对主要指数形成一定拖累。
不过,苹果在美股收盘后公布的季度业绩超过华尔街预期。公司业绩受到iPhone 18 Pro系列初期需求强劲的推动,同时,产品售价上调帮助抵消了存储芯片成本上涨带来的部分压力。
财报公布后,苹果股价在盘后交易中接近持平,表明市场虽然认可其季度经营表现,但对于未来盈利增长和估值仍保持一定谨慎。
在当前科技股整体承压的环境下,苹果的业绩具有重要参考意义。如果大型科技企业能够证明收入增长和定价能力足以抵消成本压力,可能有助于缓解投资者对整个板块盈利前景的担忧。但对于那些高度依赖AI基础设施扩张、尚未实现相应现金流增长的企业,市场的容忍度可能仍然较低。
美股估值降至2023年以来低位,企业盈利却保持强劲
尽管科技股持续调整,美国企业整体盈利数据仍然呈现较强增长势头。
根据伦敦证券交易所集团(LSEG)的数据,标普500指数成分企业第三季度利润预计同比增长超过30%,其中人工智能相关大型企业贡献了相当一部分增长。
与此同时,随着近期股市回调,标普500指数的预期市盈率已降至约19倍,为2023年以来最低水平。这一变化说明,股价回落与盈利增长共同推动了市场估值下降。
对于长期投资者而言,估值回落可能意味着部分股票的价格开始变得更具吸引力。然而,这并不自动代表市场已经触底。如果未来企业盈利预期下调,或者美联储维持高利率的时间长于预期,股票估值仍可能面临新的压力。
周一市场成交量也明显放大,美国交易所股票成交量达到188亿股,高于过去20个交易日173亿股的平均水平,显示投资者正在积极调整仓位。
市场内部则呈现复杂信号。标普500指数有35只成分股创下新高,仅1只创下新低;但纳斯达克市场却有112只股票创下新高、323只创下新低。这意味着,科技和成长型股票内部的下跌压力依然明显,即使部分传统行业已经开始出现改善。
美国中期选举倒计时,华尔街迎来新一轮考验
除了AI投资风险和企业财报,投资者还将目光转向周二举行的美国中期选举。
此次选举将决定民主党是否能够从特朗普所属的共和党手中夺回国会控制权,并可能影响未来两年的财政政策、贸易措施及行业监管环境。
不过,对股市而言,政治格局变化只是众多影响因素之一。即使选举结果消除了部分短期不确定性,企业仍然需要面对高融资成本、AI投资回报率以及地缘政治风险等现实挑战。
周一公布的美国制造业数据则显示,美国10月制造业活动有所加快,反映国内需求仍然具有韧性。这可能为企业盈利提供支持,但也意味着美联储需要继续权衡经济增长与通胀压力之间的关系。
近期美伊外交接触虽然推动油价大幅回落,但中东军事冲突尚未真正结束,未来能源价格仍可能受到突发事件影响。与此同时,苹果、Palantir及AMD等大型科技企业的业绩表现,也将继续影响市场对AI投资热潮的判断。
美股反弹为何失败?华尔街正在重新审视AI投资逻辑
周一的美股行情揭示了一个值得关注的变化:即使国际油价暴跌、国债收益率下降、宏观环境暂时改善,市场仍可能因为科技企业自身的融资和盈利问题而下跌。
这与此前AI热潮推动美股上涨的逻辑形成鲜明对比。过去,投资者更关注AI需求增长、算力扩张和科技企业不断提高的资本支出预算;如今,市场开始追问这些巨额投入究竟能够创造多少利润,以及企业是否需要通过更多债务和股权融资维持扩张。
甲骨文200亿美元的融资计划、迈威尔1150亿美元的巨额收购,以及英特尔持续承受的现金流压力,都使这一问题变得更加突出。
不过,当前市场并非全面转向悲观。标普500指数多数板块周一仍然上涨,企业第三季度盈利增长保持强劲,市场整体估值也已经较此前明显回落。这些因素表明,科技股疲软与美国股市整体基本面之间仍存在一定程度的分化。
随着美国中期选举即将揭晓,华尔街面临的真正问题或许已经不再只是政治不确定性何时消退,而是人工智能投资能否继续支撑美国企业盈利增长。
如果科技企业未来能够证明巨额资本开支正在转化为更强劲的现金流和利润,市场信心可能逐步恢复。反之,如果更多公司被迫通过大规模融资维持AI投资,投资者对科技股估值的审视可能进一步加剧。
周一油价暴跌未能挽救纳指的表现,或许正是市场发出的一个重要信号:在AI驱动的华尔街,真正决定行情能否持续的,已经不只是宏观经济利好,还有科技企业是否能够证明巨额投资物有所值。